第五届全球数字贸易博览会闭幕后,软件、数字内容和技术服务企业接单前,如何核对产品商标、软件著作权与授权范围,以及签约、开票和收款主体。...
2026-09-28 阅读(31) 标签:全球数字贸易博览会 数字业务接单 商标 软件著作权 公司登记新闻资讯
-
 数贸会闭幕,数字业务接单前先核对这三件事
-
 送别游本昌、刘欢:认真做事,也给生活留些时间
从游本昌、刘欢先生留下的作品与记忆,谈经营者如何安排日常事务、资料交接和权限分工,并在明确委托范围后选择企业服务。...
2026-09-27 阅读(27) 标签:游本昌 刘欢 企业经营 工作交接 企业服务 -
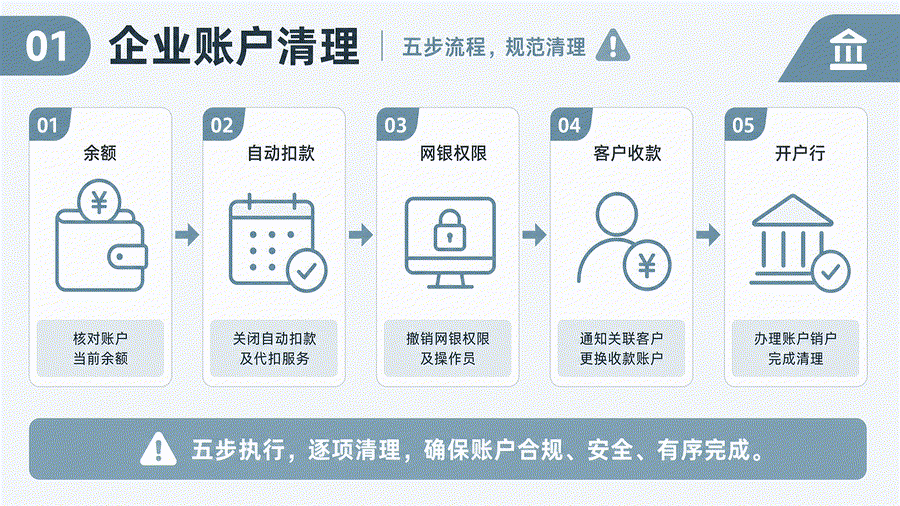 停用对公账户前怎么交接资料?销户核对、历史流水与权限清理
停用对公账户前,企业先与开户行核对销户条件,再清点资金、未结业务、自动扣款及对外收款信息。同时把历史流水、回单、对账差异和账户处理结果交给会计,核对网银授权及介质安排。余额为零、资料已交和账户已销是不同状态,应分别确认。...
2026-09-27 阅读(20) 标签:对公账户销户资料 银行销户前流水留存 停用账户记账交接 网银权限清理 -
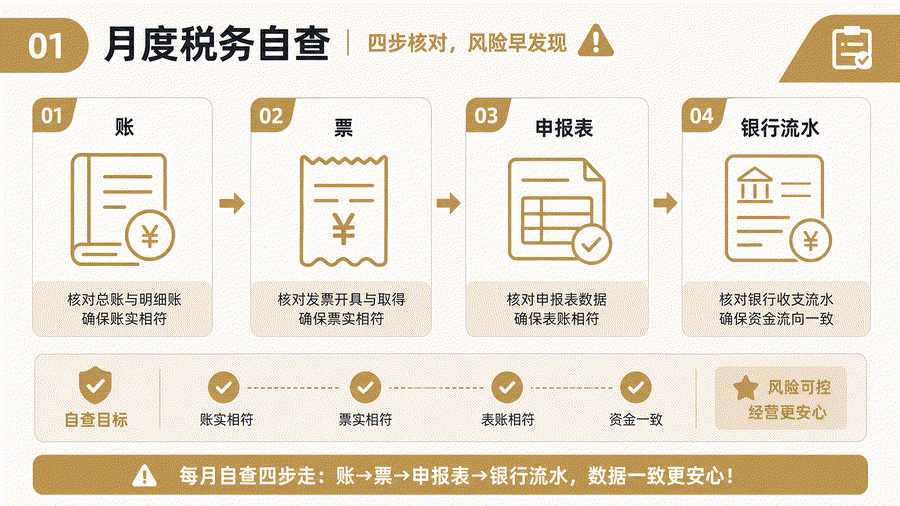 税务自查不是临时翻账,真正有用的是每月把这三组数据对起来
税务自查不是临时翻账,而是把业务收入、发票和申报数据按月份对起来。老板先确认有没有真实业务、资料是否到位、差异由谁解释,再决定是补资料、调整记录还是交给专业人员核对。...
2026-09-25 阅读(27) 标签:企业税务自查 申报发票核对 月度税务风险 红字发票依据 -
账、票和申报表对不上怎么办?月度税务自查的差异说明与复核
月度税务自查先统一主体、所属期间和比较口径,再把账面、发票、申报及资金记录对应到实际业务。金额不相等应查明原因,不能一律视为错误或强行改成一致;发现漏记、资料缺失或申报疑问后,保留依据并交负责人员核对处理。...
2026-09-25 阅读(34) 标签:月度税务自查 账票表差异 申报数据核对 收入发票差异 税务自查资料
新闻资讯
 代账公司跑路了账怎么办 TOP1
-
2
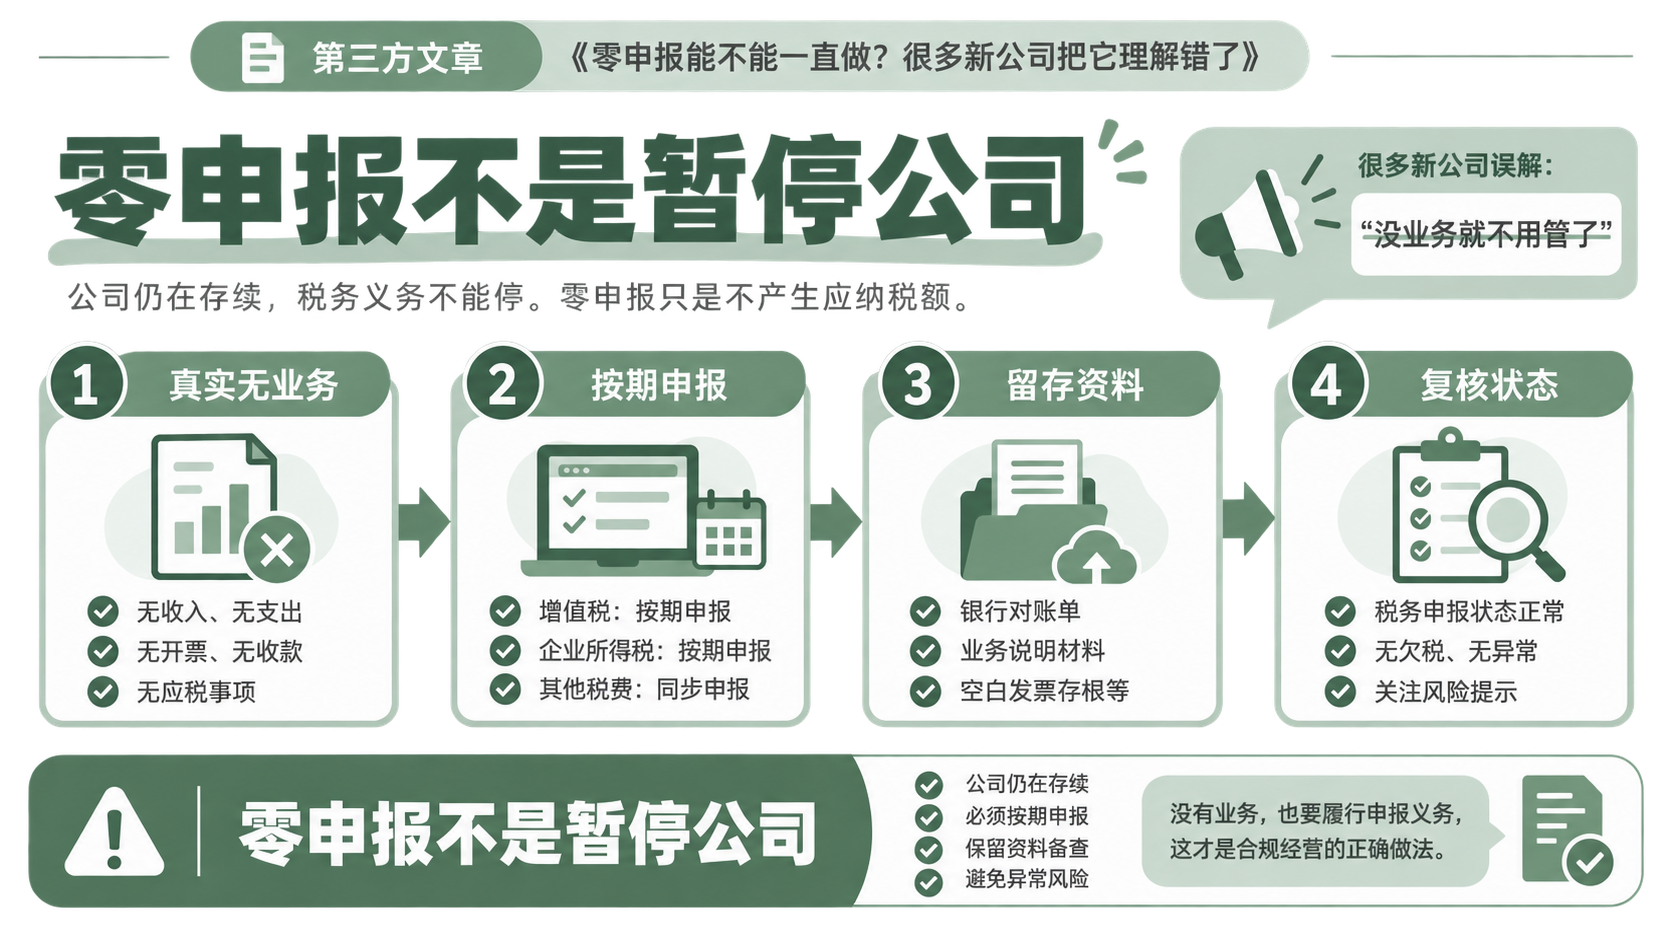 零申报能不能一直做?很多新公司把它理解错了 08-18
-
3
-
4
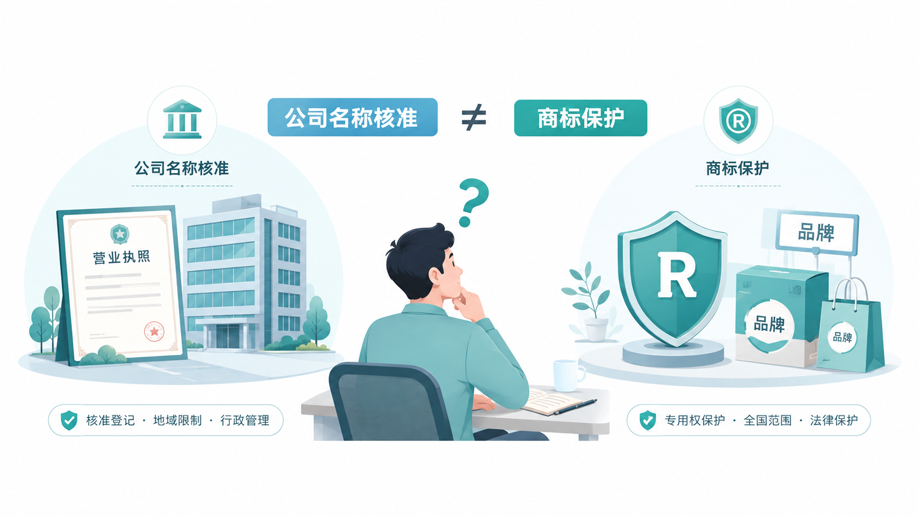 公司名已经核准了,为什么商标还是可能被别人注册? 08-15
-
5
-
6
 苏州小规模纳税人代账多少钱一个月 10-21
-
7
 苏州个体户代账怎么选 10-21
-
8 代账公司跑路了账怎么办 10-21
-
9